Avalúo inmobiliario en México: tipos, quién puede hacerlo
Última actualización: 20 de septiembre de 2026
"¿En cuánto puedo venderla?" Es la primera pregunta de casi todo propietario, y la forma en que la respondes te define como asesor. El que suelta una cifra al aire, "yo creo que unos tres millones", queda en manos del azar: si se pasa, la propiedad se queda meses parada; si se queda corto, le regala dinero a su cliente. El profesional responde distinto: "hagamos un avalúo". Ese documento es la diferencia entre un precio que se defiende con argumentos y uno que se inventa.
Esta guía explica, a 2026, qué es un avalúo inmobiliario en México, qué tipos existen, quién puede hacerlo con validez y para qué lo vas a necesitar. En México el tema es un poco más fragmentado que en otros países, no hay un registro único, así que vale la pena entenderlo bien.
Qué es un avalúo inmobiliario
Un avalúo inmobiliario es una estimación técnica del valor de una propiedad, hecha por un perito valuador con una metodología definida. La palabra clave es técnica: no es la opinión del dueño, ni la del asesor, ni el precio del departamento de al lado. Es el resultado de inspeccionar el inmueble, analizar el mercado de la zona y los comparables, y llegar a una cifra que se sostiene con argumentos.
Por eso pesa: mientras un precio de lista es una aspiración, un avalúo es un respaldo. Lo exigen los bancos y el Infonavit antes de un crédito, lo usan los notarios para calcular impuestos, y sirve de base en sucesiones y procesos. No es un papel más; es la traducción del valor de un inmueble a un lenguaje que las instituciones aceptan.
Los tipos de avalúo que vas a encontrar
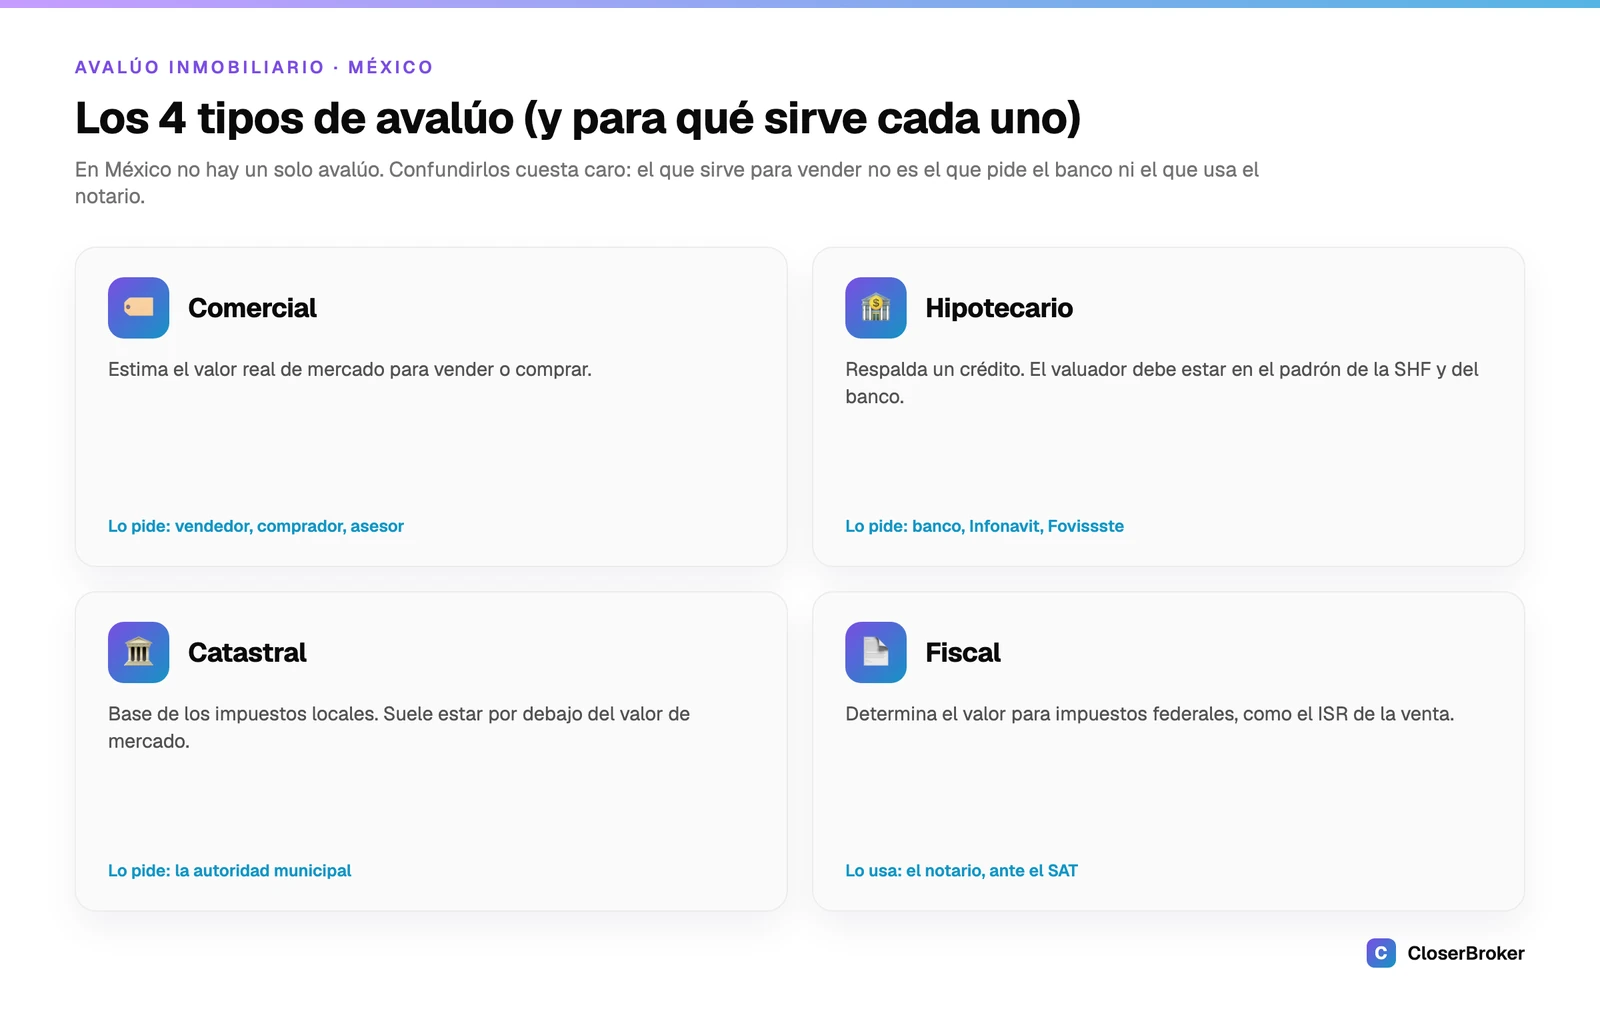
En México no hay un solo avalúo, sino varios según para qué se use. Los cuatro que más vas a ver:
| Tipo | Para qué sirve | Quién lo pide |
|---|---|---|
| Comercial | Conocer el valor de mercado para vender o comprar | Vendedor, comprador, asesor |
| Hipotecario | Respaldar un crédito de vivienda | Banco, Infonavit, Fovissste |
| Catastral | Calcular impuestos locales (predial) | La autoridad municipal |
| Fiscal | Calcular impuestos federales, como el ISR por la venta | El notario, ante el SAT |
La confusión más común es entre el comercial y el catastral. El catastral lo determina el municipio con fines fiscales y suele estar por debajo del valor de mercado; el comercial refleja el precio real al que se transaría hoy. Si tu cliente te dice "pero el catastral dice tanto", ya sabes por qué esa cifra no manda para vender.
¿Manejas los documentos de cada propiedad en carpetas y chats sueltos? Con CloserBroker guardas el avalúo, las escrituras y cada documento de tus inmuebles en un solo lugar, con recordatorios de vencimientos. Míralo 21 días gratis →
Para qué necesitas un avalúo
No es un trámite diario, pero cuando toca, toca. Los casos más comunes:
- Compraventa. Para poner un precio que se defienda, o para que un comprador sepa que no paga de más.
- Crédito hipotecario. El banco, el Infonavit o el Fovissste exigen un avalúo hipotecario antes de prestar; es su forma de saber cuánto vale la garantía.
- Cálculo de impuestos. El notario usa un avalúo para calcular el ISR de la venta y otros impuestos.
- Sucesiones y particiones. Para repartir una herencia con un valor cierto sobre la mesa.
- Procesos judiciales. En litigios y remates, el avalúo es la base del proceso.
Para un asesor, saber esto es parte del servicio: muchas veces el cliente no sabe que necesita un avalúo hasta que tú se lo explicas.
Quién puede hacerlo con validez
Aquí está el punto donde más gente se equivoca. En México, no cualquiera puede firmar un avalúo con efectos legales, y quién puede hacerlo depende del uso:
- Para un crédito, el valuador debe estar en el padrón de peritos de la Sociedad Hipotecaria Federal (SHF) y, casi siempre, también en el padrón interno del banco o instituto que otorga el crédito. Un avalúo hecho por alguien fuera de esos padrones no le sirve al banco.
- Para bienes del gobierno federal, la valuación la regula el INDAABIN, organismo de la Secretaría de Hacienda.
- Para fines fiscales o notariales, el notario trabaja con valuadores autorizados ante la autoridad correspondiente.
En general, un perito valuador serio tiene cédula profesional en la materia y está registrado en el colegio o la institución que el trámite exige. La recomendación práctica: antes de contratar, pregunta para qué uso necesitas el avalúo y confirma que el valuador esté en el padrón correcto. Un avalúo perfecto para el padrón equivocado no te sirve de nada.
Cómo es el proceso, paso a paso
Aunque cada valuador tiene su método, el proceso general se ve así:
- Contacto y cotización. Le pasas los datos del inmueble; te da un costo y un tiempo estimados.
- Inspección física. El valuador visita la propiedad: mide, revisa el estado, la construcción, la ubicación y el entorno.
- Análisis. Cruza lo que vio con el mercado de la zona y con los documentos del inmueble.
- Informe firmado. Entrega un documento técnico con la metodología, los soportes y el valor, firmado y con sus datos de registro.
Para un asesor, acompañar este proceso (recomendar un valuador serio para el uso correcto, coordinar la visita, recibir y archivar el informe) es parte de dar un buen servicio.
Cuánto cuesta y cuánto tarda
Toca ser honesto: no hay una cifra única. El costo de un avalúo depende del valor y el tipo de inmueble, del estado o municipio, del uso y de la urgencia. Un departamento estándar no cuesta lo mismo que una casa grande o un terreno. El tiempo también varía, de pocos días a un par de semanas.
Por eso la recomendación es simple: pide cotización a un valuador autorizado para tu caso concreto, en lugar de guiarte por una cifra de internet. Desconfía tanto del que cobra sospechosamente barato como del que promete el avalúo "para hoy" sin ver la propiedad.
Un buen asesor no improvisa el precio: lo respalda. Organiza tus propiedades, sus documentos y sus tiempos en CloserBroker, y llega a cada cliente con argumentos, no con corazonadas. Descubre cómo funciona →
El papel del asesor inmobiliario
El avalúo lo firma el valuador, pero el asesor es quien hace que el cliente lo entienda y lo use bien. Tu valor está en tres cosas: explicar cuándo y por qué se necesita, y de qué tipo; recomendar un valuador serio para el uso correcto; y ordenar el documento junto con el resto de la información de la propiedad, para tenerlo a la mano cuando el banco, el comprador o el notario lo pidan.
Ese último punto pesa más de lo que parece. Un asesor que maneja diez o veinte propiedades no puede tener los avalúos, las escrituras y los papeles regados entre correos y chats. Tener cada documento asociado a su inmueble en un CRM, con sus fechas, es lo que separa al que responde "déjame buscarlo" del que responde "te lo mando ya".
Preguntas frecuentes
¿Cuál es la diferencia entre avalúo comercial y catastral?
El comercial estima el valor real de mercado para vender o comprar, y lo hace un perito valuador. El catastral lo determina la autoridad municipal con fines fiscales, para calcular el predial, y suele estar por debajo del valor de mercado. Por eso el catastral no sirve para poner en venta una propiedad: necesitas un avalúo comercial que refleje el precio real de hoy.
¿Quién puede hacer un avalúo con validez en México?
Depende del uso. Para un crédito, el valuador debe estar en el padrón de la SHF y del banco o instituto que presta. Para bienes federales, lo regula el INDAABIN. Para fines fiscales, el notario trabaja con valuadores autorizados. En todos los casos, un perito serio tiene cédula profesional y registro; lo clave es que esté en el padrón que tu trámite exige.
¿Qué avalúo necesito para un crédito Infonavit o de un banco?
Un avalúo hipotecario, hecho por un valuador inscrito en el padrón de la SHF y, casi siempre, en el padrón interno de la institución que otorga el crédito. Antes de pagarlo, confirma con el banco o el Infonavit qué valuadores aceptan, porque un avalúo hecho por alguien fuera de su padrón no les será válido.
¿Cuánto cuesta un avalúo inmobiliario en México?
No hay tarifa única: depende del valor y tipo del inmueble, el estado, el uso y la urgencia. Un departamento estándar cuesta distinto que una casa grande o un terreno. Pide cotización directa a un valuador autorizado para tu caso, y desconfía tanto de precios sospechosamente bajos como de avalúos "exprés" hechos sin visitar la propiedad.
¿El avalúo sirve para calcular el impuesto de la venta?
Sí. El notario usa un avalúo, junto con el precio de la operación, como referencia para calcular el ISR y otros impuestos de la enajenación. Por eso, en una venta, el avalúo no solo ayuda a fijar el precio: también entra en el cálculo fiscal que el notario hace antes de la firma.
Un avalúo bien entendido es una de las herramientas que más credibilidad te dan como asesor: te permite hablar de precios con argumentos, guiar a tu cliente en un crédito o una sucesión, y evitar el error caro de improvisar una cifra. Conoce los tipos, confirma siempre que el valuador esté en el padrón correcto para el uso, y ten el documento ordenado y a la mano.
Esta guía es informativa y está actualizada a 2026; no sustituye la asesoría de un valuador autorizado ni de un profesional fiscal o jurídico, y la normativa puede cambiar. Para tu caso concreto, consulta a un profesional.
Para seguir con la parte formal de una venta, mira cómo funciona la escrituración en México paso a paso y cómo se calcula el ISR sobre la venta de inmuebles. Y cuando quieras tener las propiedades de tu cartera, con sus avalúos y documentos, ordenadas en un solo lugar, CloserBroker te da 21 días gratis del CRM completo.