Crédito Infonavit: lo que todo asesor debe explicar
Última actualización: 29 de septiembre de 2026
Un cliente llega y dice: "quiero comprar con mi Infonavit, pero no sé si me alcanza ni cómo empezar". Si le respondes con claridad (qué necesita, cuántos puntos, cómo consultar su crédito) te conviertes en su guía y probablemente en quien le venda la casa. Si le dices "averigua tú y me cuentas", lo pierdes. El crédito Infonavit es la puerta de entrada a la vivienda para millones de trabajadores en México, y un asesor que lo entiende vende más.
Esta guía explica, a 2026, cómo funciona el crédito Infonavit, qué es la subcuenta de vivienda, cómo funcionan los puntos y la precalificación, y qué debe explicar un asesor para acompañar bien a su cliente, sin reemplazar al propio instituto.
Qué es el crédito Infonavit
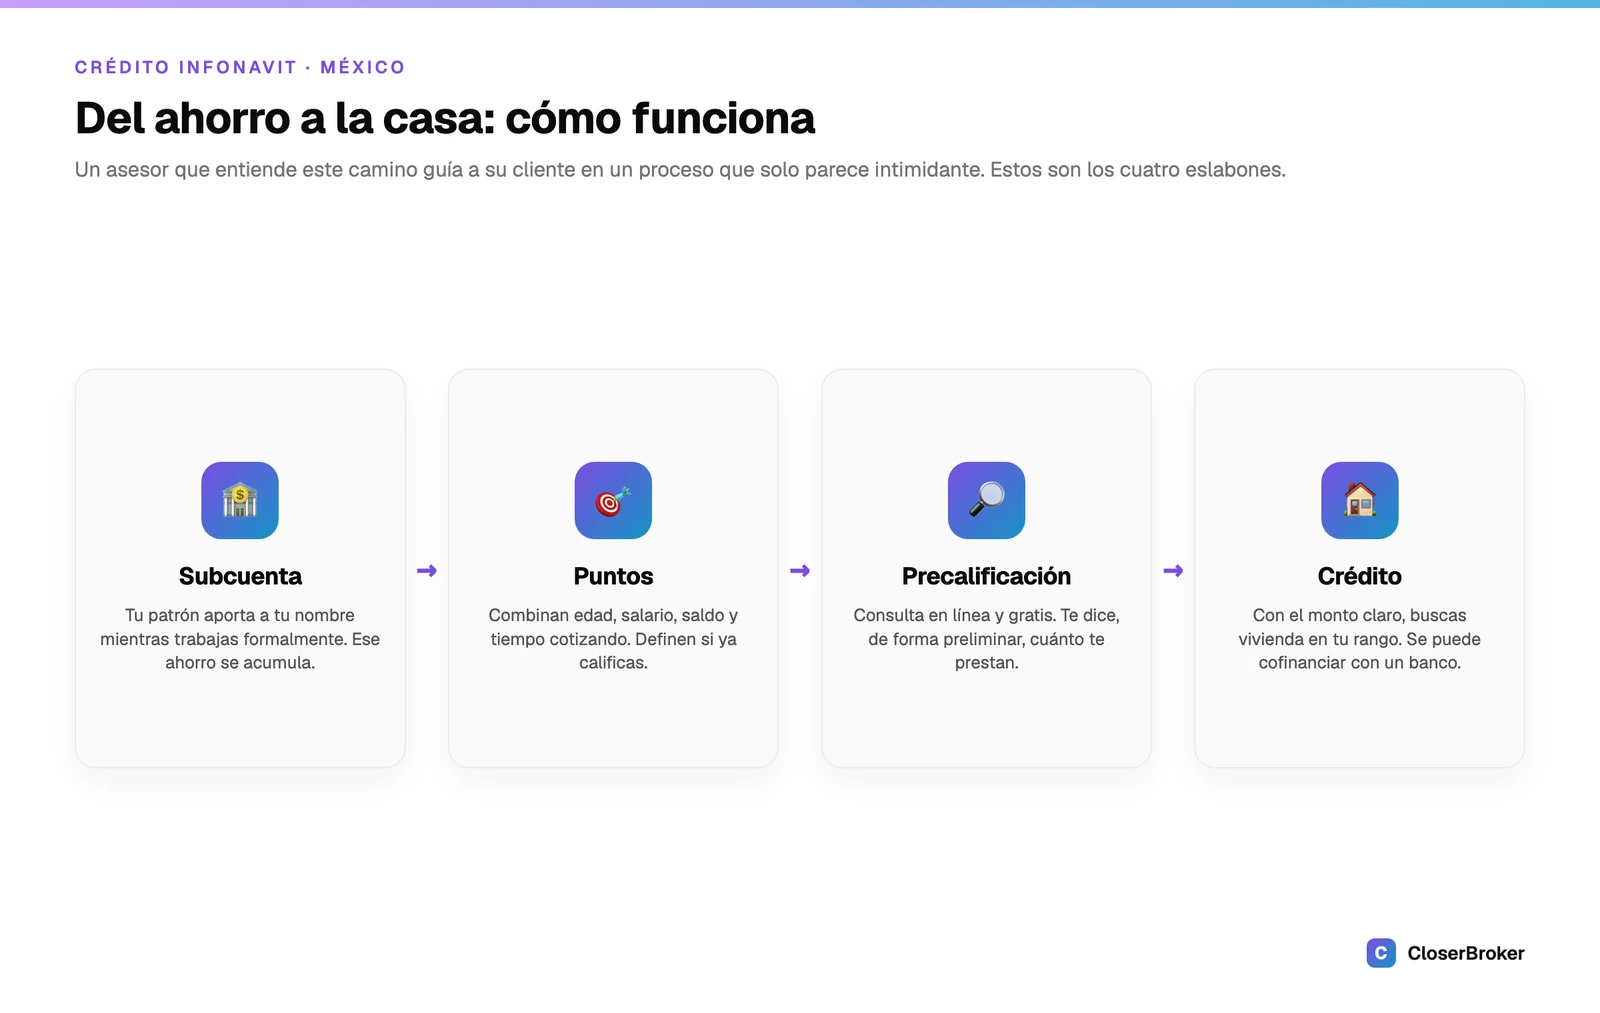
El Infonavit (Instituto del Fondo Nacional de la Vivienda para los Trabajadores) es la institución que otorga créditos de vivienda a los trabajadores formales que cotizan en él. La lógica es sencilla: mientras trabajas formalmente, tu patrón aporta a tu nombre, y ese ahorro, más tu historial, te da derecho a un crédito para comprar, construir o mejorar una vivienda.
Para tu cliente, esto significa que su Infonavit no es solo un descuento en su recibo de nómina: es un derecho que puede convertirse en su casa, una pieza central de la política de vivienda del país. Y para ti como asesor, significa que gran parte de tus compradores potenciales llegarán con esta vía de financiamiento, así que entenderla es entender a tu mercado. Puedes consultar la información oficial en el portal del Infonavit.
La subcuenta de vivienda
Aquí empieza lo que muchos trabajadores no saben que tienen. La subcuenta de vivienda es una cuenta a nombre del trabajador donde su patrón deposita aportaciones equivalentes a un porcentaje de su salario (a 2026, del orden del 5% del salario diario integrado). Ese saldo se va acumulando mientras trabaja formalmente.
Ese ahorro cumple dos funciones que conviene explicarle a tu cliente:
- Suma para el enganche o el monto del crédito. El saldo acumulado puede usarse dentro de la operación.
- Es uno de los factores que más pesan en los puntos. A mayor saldo acumulado, mejor posición para calificar.
Muchos trabajadores ignoran cuánto tienen ahí. Ayudar a tu cliente a consultarlo es un primer paso concreto y valioso.
Los puntos y la precalificación
El Infonavit usa un sistema de puntos para determinar si un trabajador puede acceder a un crédito. Los puntos se calculan combinando factores como la edad y el salario, el saldo de la subcuenta de vivienda y el tiempo cotizando de forma continua. El instituto ha venido ajustando este modelo para ampliar el acceso, especialmente a quienes ganan menos o llevan poco tiempo cotizando.
La herramienta clave para tu cliente es la precalificación: una consulta en línea, gratuita, que hace desde su cuenta en el portal del Infonavit y que le dice, de forma preliminar, si ya reúne lo necesario y cuánto podría prestarle el instituto. Es importante que tu cliente entienda algo: la precalificación no es una aprobación definitiva; es el primer paso para conocer su situación. Pero es el mejor punto de partida, porque le da una cifra realista con la cual buscar vivienda.
Entre los requisitos habituales para calificar suelen estar tener un empleo formal vigente, haber cotizado un mínimo de meses de forma continua, y completar los pasos que el propio instituto pide (como cursos de orientación). Los detalles se actualizan, así que la fuente siempre es el Infonavit.
¿Acompañas a varios clientes con crédito y pierdes el hilo de en qué va cada uno? Con CloserBroker llevas a cada prospecto, su etapa y sus documentos en un solo lugar, para no dejar caer ninguna operación. Míralo 21 días gratis →
Qué debe explicar (y hacer) el asesor
Aquí está tu valor real. Un asesor que domina el Infonavit no solo vende casas: guía a su cliente por un proceso que solo puede parecer intimidante. Lo que deberías poder explicar y hacer:
- Ayudarle a consultar su precalificación. Es el primer paso: saber cuánto le presta el Infonavit define en qué rango buscar. Un cliente que busca sin este dato pierde tiempo (y te lo hace perder).
- Explicarle qué suma a su crédito. El monto del Infonavit, más su subcuenta, más, si aplica, un cofinanciamiento con un banco, definen su presupuesto real.
- Orientarlo sobre los requisitos de la vivienda. No cualquier inmueble califica para cualquier esquema; el avalúo y las condiciones importan.
- Coordinar los tiempos. El proceso Infonavit tiene pasos, avalúo, notaría; acompañar esas fechas evita que la operación se enfríe.
- Saber cuándo remitir al Infonavit o a un experto en crédito. Tú orientas; los detalles finos de su caso los resuelve el instituto o un asesor de crédito especializado.
Ese acompañamiento es lo que convierte a un asesor en el aliado de compra, no en un simple mostrador de casas.
Cofinanciamiento: cuando el Infonavit no alcanza
Un punto que conviene explicar: a veces el crédito Infonavit por sí solo no cubre el valor de la vivienda que el cliente quiere. Ahí entran los esquemas de cofinanciamiento, en los que el crédito Infonavit se combina con un crédito bancario para alcanzar un monto mayor. No todos los clientes lo necesitan ni califican, pero saber que existe te permite abrir opciones cuando el monto Infonavit se queda corto, en lugar de perder la venta por asumir que "no le alcanza".
No pierdas el hilo de en qué va cada cliente con crédito. Con CloserBroker cada prospecto tiene su etapa, sus documentos y sus fechas en un solo lugar, para no dejar caer ninguna operación. Descubre cómo funciona →
Preguntas frecuentes
¿Cómo saber cuánto me presta el Infonavit?
Con la precalificación: una consulta en línea y gratuita que se hace desde tu cuenta en el portal del Infonavit. Combina factores como tu edad, salario, saldo de la subcuenta de vivienda y tiempo cotizando, y te da una cifra preliminar de cuánto podrías obtener. No es una aprobación definitiva, pero es el mejor punto de partida para buscar vivienda con un presupuesto realista.
¿Qué es la subcuenta de vivienda del Infonavit?
Es una cuenta a nombre del trabajador donde su patrón deposita aportaciones equivalentes a un porcentaje de su salario mientras trabaja formalmente. Ese saldo se acumula con el tiempo, suma dentro de la operación de crédito y es uno de los factores que más pesan para calificar. Muchos trabajadores no saben cuánto tienen ahí, así que consultarlo es un buen primer paso.
¿Cuántos puntos necesito para un crédito Infonavit?
El Infonavit define un puntaje mínimo que ha venido ajustando para ampliar el acceso, sobre todo a quienes ganan menos o llevan poco tiempo cotizando. Los puntos combinan edad, salario, saldo de la subcuenta y tiempo cotizando de forma continua. Como el número exacto y las reglas se actualizan, lo mejor es revisar la precalificación en el portal oficial del Infonavit, que refleja el criterio vigente.
¿Puedo combinar el crédito Infonavit con un banco?
Sí, a través de esquemas de cofinanciamiento, en los que el crédito Infonavit se combina con uno bancario para alcanzar un monto mayor. Es útil cuando el crédito Infonavit por sí solo no cubre el valor de la vivienda deseada. No todos lo necesitan ni califican, pero conocerlo permite abrir opciones en lugar de descartar una venta por asumir que el monto no alcanza.
¿Qué requisitos debo cumplir para usar mi Infonavit?
En general, tener un empleo formal vigente, haber cotizado un mínimo de meses de forma continua, reunir los puntos necesarios y completar los pasos que el instituto pide, como cursos de orientación. Los detalles se actualizan con frecuencia, así que la fuente confiable siempre es el propio Infonavit, donde también se hace la precalificación que confirma tu situación.
El crédito Infonavit es la vía por la que millones de mexicanos llegan a su primera casa, y un asesor que lo entiende se vuelve el aliado de esos compradores. Aprende a explicar la subcuenta, la precalificación y los puntos, ayuda a tu cliente a consultar cuánto le prestan, y sabe cuándo remitirlo al instituto o a un experto en crédito. Ese acompañamiento vende casas.
Esta guía es informativa y está actualizada a 2026; el Infonavit actualiza sus reglas, montos y requisitos con frecuencia, y esta guía no sustituye la información oficial del instituto ni la asesoría de un experto en crédito. Confirma siempre en el portal del Infonavit.
Para completar el panorama, revisa cómo funciona la escrituración en México y qué es un avalúo inmobiliario. Y cuando quieras acompañar a cada cliente con crédito, sin perder el hilo de en qué va cada operación, CloserBroker te da 21 días gratis del CRM completo.