Crédito de vivienda en Colombia: hipotecario, leasing y subsidios
Última actualización: 30 de septiembre de 2026
La mayoría de sus compradores no pagan de contado: llegan con la pregunta "¿y cómo financio esto?". El agente que sabe responder (crédito hipotecario o leasing, qué subsidios existen, qué mirar antes de firmar) acompaña a su cliente hasta el cierre. El que dice "eso lo ve con el banco" lo deja solo justo cuando más lo necesita, y muchas veces lo pierde. Entender el financiamiento de vivienda en Colombia es, hoy, parte del oficio.
Esta guía explica, a 2026, las formas de financiar la compra de vivienda en Colombia: crédito hipotecario, leasing habitacional, los subsidios disponibles y qué debe saber un agente para orientar bien, sin reemplazar al banco ni al asesor de crédito.
Crédito hipotecario vs leasing habitacional
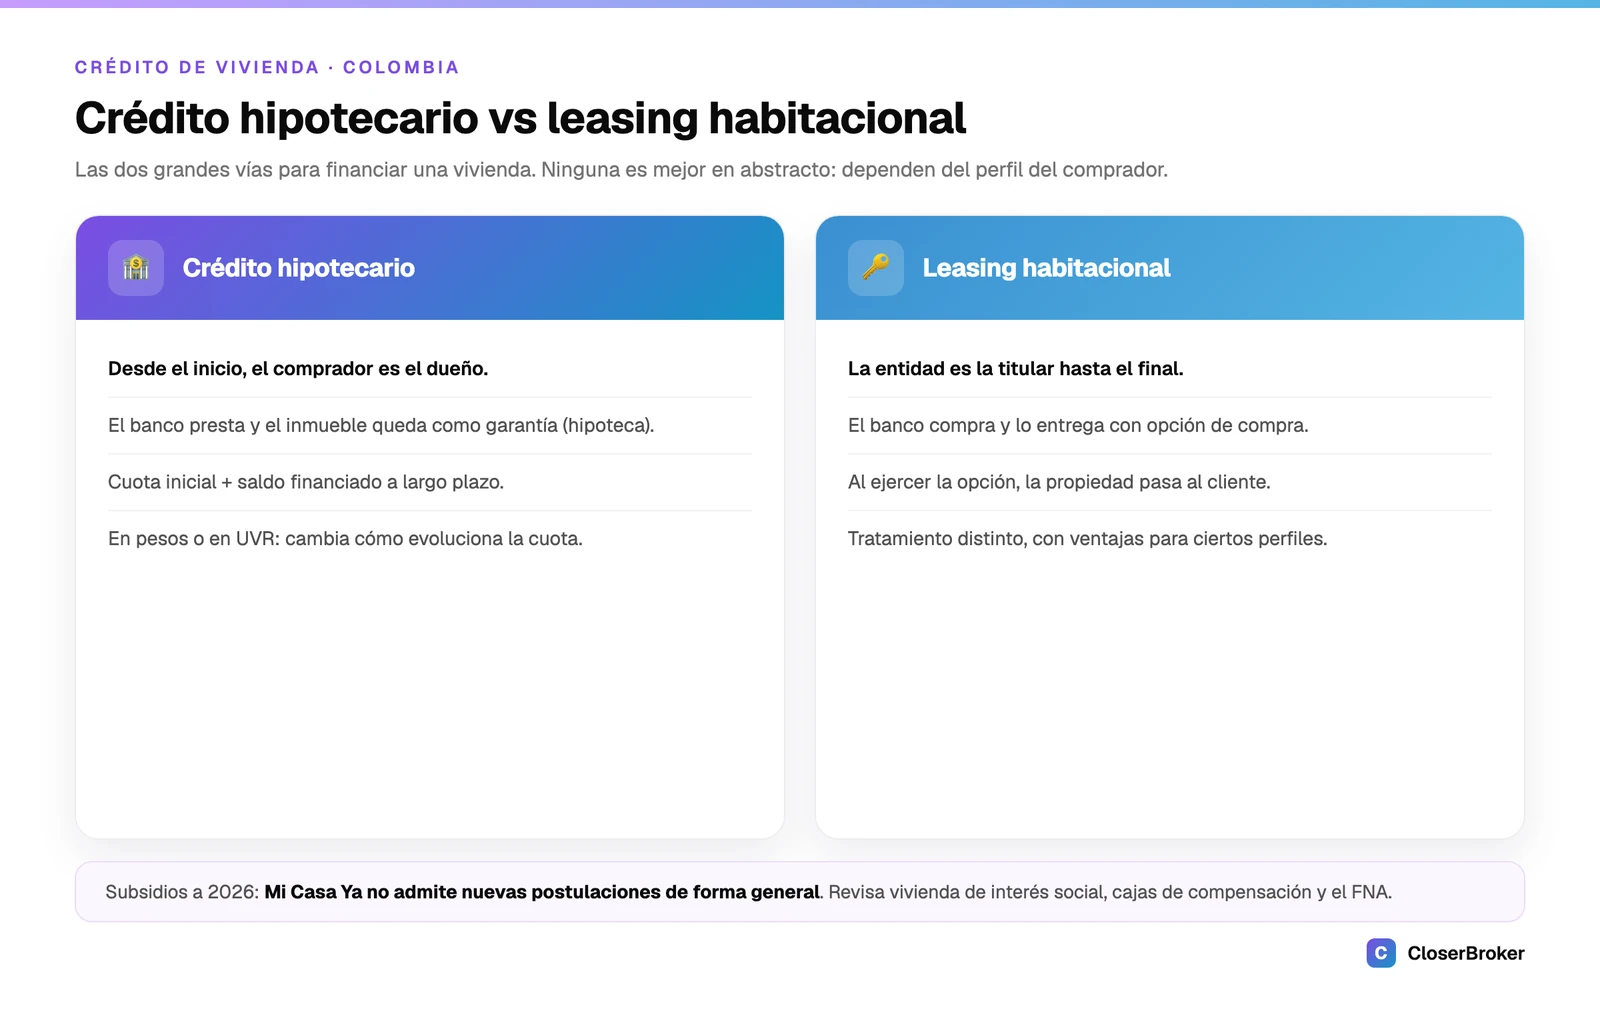
En Colombia hay dos grandes caminos para financiar una vivienda, y conviene que su cliente entienda la diferencia:
- Crédito hipotecario. El banco le presta el dinero para comprar, y el inmueble queda como garantía (hipoteca) hasta que termine de pagar. Desde el inicio, el comprador es el dueño; el banco solo tiene la garantía.
- Leasing habitacional. El banco compra el inmueble y se lo entrega en una especie de arrendamiento con opción de compra. Durante el contrato la entidad es la titular, y al final, al ejercer la opción, la propiedad pasa a usted. Tiene un tratamiento distinto y ventajas particulares para ciertos perfiles.
Ninguno es "mejor" en abstracto: dependen del perfil del comprador, su situación tributaria y sus planes. Lo importante es que su cliente sepa que existen las dos vías, para que no asuma que solo hay una.
Cómo funciona un crédito hipotecario
Aunque cada banco tiene sus condiciones, la lógica general es común:
- Cuota inicial. El comprador aporta un porcentaje del valor y financia el resto. Los bancos suelen financiar hasta un tope del valor del inmueble, así que el comprador debe tener ahorrada su parte.
- Plazo. Los créditos de vivienda son de largo plazo, lo que hace la cuota más manejable pero encarece el total pagado en intereses.
- Tasa y denominación. El crédito puede pactarse en pesos o en UVR (una unidad que se ajusta con la inflación). Cada opción cambia cómo evoluciona la cuota en el tiempo.
No damos aquí tasas ni cifras concretas porque cambian constantemente y varían entre entidades; lo correcto es que su cliente compare condiciones entre varios bancos (como Bancolombia, Davivienda, Banco Caja Social u otros) antes de decidir. Ese ejercicio de comparar, muchos compradores no lo hacen, y ahí un agente informado agrega valor recordándoselo.
¿Acompaña a varios compradores con crédito y pierde el hilo de cada uno? Con CloserBroker lleva a cada prospecto, su etapa y sus documentos en un solo lugar, para no dejar caer ninguna operación. Mírelo 21 días gratis →
Los subsidios de vivienda: qué hay disponible (y qué no)
Aquí es donde la información desactualizada hace daño, así que vale la pena ser claro sobre el panorama a 2026:
- Mi Casa Ya. Es el programa más conocido, pero no está abierto a nuevas postulaciones de manera general: el Gobierno suspendió la asignación de nuevos cupos, y solo quedan situaciones remanentes puntuales. No prometa a su cliente algo que hoy no está disponible; verifique siempre el estado actual antes de generar expectativas.
- Subsidio de vivienda de interés social (VIS y VIP). El Estado mantiene apoyos orientados a vivienda de interés social y prioritario, con requisitos definidos.
- Cajas de compensación familiar. Se han vuelto una vía sólida de subsidio para sus afiliados, muchas veces combinable con el crédito. Vale la pena que su cliente pregunte en su caja.
- Fondo Nacional del Ahorro (FNA). El FNA ofrece crédito de vivienda y esquemas de ahorro, una alternativa a la banca tradicional para muchos trabajadores.
La compatibilidad entre subsidios, crédito y proyecto depende de cada caso. La regla de oro para el agente: verifique el estado actual de cada programa antes de prometer nada, porque cambian con el presupuesto y la política de vivienda. Puede consultar la información oficial en el Ministerio de Vivienda.
Qué mirar antes de firmar
Cuando su cliente ya elige una vía de financiamiento, hay puntos que conviene revisar y que un agente atento recuerda:
- La capacidad de pago real. Que la cuota quepa en su presupuesto sin ahogarlo, considerando también expensas, predial y seguros.
- El estudio de títulos. El banco lo hace, pero el inmueble debe estar sano jurídicamente para que el crédito avance.
- El avalúo. El banco exige un avalúo del inmueble como parte del proceso.
- Los seguros asociados. Los créditos de vivienda suelen incluir seguros (de vida, del inmueble) que se suman a la cuota.
- El total pagado, no solo la cuota. Una cuota baja con un plazo muy largo puede significar pagar mucho más al final.
El papel del agente inmobiliario
El agente no otorga créditos, eso es del banco, pero es quien evita que su cliente se pierda o se frene en el financiamiento. Su valor está en explicar las vías (hipotecario, leasing, subsidios) para que su cliente sepa qué existe, recordarle comparar entre entidades en lugar de quedarse con la primera oferta, verificar el estado actual de los subsidios antes de generar expectativas, y coordinar los tiempos del crédito con los del negocio para que la operación no se enfríe.
Acompañar bien un crédito es un proceso de semanas con muchos pasos y fechas: precalificación, documentos, avalúo, estudio de títulos, desembolso. Llevar cada operación con su etapa y sus documentos en un CRM, en lugar de en la memoria, es lo que evita que una venta se caiga porque "se pasó una fecha" o "faltó un papel".
Acompañe cada crédito sin que se le caiga por una fecha o un papel. Con CloserBroker cada operación lleva su etapa, sus documentos y sus plazos en un solo lugar. Descubra cómo funciona →
Preguntas frecuentes
¿Qué diferencia hay entre crédito hipotecario y leasing habitacional?
En el crédito hipotecario, el banco presta el dinero y el inmueble queda como garantía, pero el comprador es el dueño desde el inicio. En el leasing habitacional, la entidad compra el inmueble y lo entrega en una especie de arrendamiento con opción de compra: la entidad es la titular hasta que el cliente ejerce la opción al final. Cuál conviene depende del perfil y los planes del comprador.
¿Sigue disponible el subsidio Mi Casa Ya en 2026?
Mi Casa Ya no está abierto a nuevas postulaciones de manera general: el Gobierno suspendió la asignación de nuevos cupos y solo quedan situaciones remanentes puntuales. Por eso no conviene prometerlo a un cliente sin verificar. Existen otras vías, como los subsidios de vivienda de interés social, las cajas de compensación y el Fondo Nacional del Ahorro, cuyo estado también conviene confirmar en el momento.
¿Qué subsidios de vivienda existen en Colombia?
Además de los apoyos a vivienda de interés social (VIS y VIP) que mantiene el Estado, las cajas de compensación familiar ofrecen subsidios a sus afiliados, muchas veces combinables con el crédito, y el Fondo Nacional del Ahorro ofrece crédito y ahorro de vivienda. La disponibilidad y compatibilidad cambian con el presupuesto y la política de vivienda, así que hay que verificar cada programa en el momento.
¿Cuánto necesito de cuota inicial para un crédito de vivienda?
Los bancos suelen financiar hasta un tope del valor del inmueble, así que el comprador debe tener ahorrada la diferencia como cuota inicial. El porcentaje exacto varía entre entidades y según el tipo de vivienda, y no hay una cifra única. Lo prudente es que su cliente confirme con cada banco cuánto financia y, por lo tanto, cuánta cuota inicial necesita reunir.
¿En pesos o en UVR conviene tomar el crédito?
Depende. Un crédito en pesos tiene cuotas más predecibles; uno en UVR se ajusta con la inflación, lo que cambia cómo evoluciona la cuota y el saldo en el tiempo. Cada opción tiene ventajas y riesgos según el escenario económico y el perfil del comprador. Es una decisión que conviene analizar con el banco o un asesor de crédito, comparando escenarios antes de firmar.
Financiar una vivienda es, para la mayoría de sus clientes, el paso más grande y más intimidante de la compra. Un agente que entiende las vías (crédito, leasing, subsidios), que recuerda comparar entre bancos y que verifica el estado real de los programas se vuelve el aliado que acompaña hasta el cierre. No otorga el crédito, pero sí evita que su cliente se pierda en el camino.
Esta guía es informativa y está actualizada a 2026; las tasas, condiciones y programas de subsidio cambian con frecuencia, y esta guía no sustituye la información oficial ni la asesoría de un experto en crédito. Verifique siempre las condiciones vigentes con cada entidad.
Para completar el panorama de una compra, revise qué es un avalúo inmobiliario, que el banco exige, y cómo funciona la promesa de compraventa. Y cuando quiera acompañar a cada comprador con crédito sin perder el hilo, CloserBroker le da 21 días gratis del CRM completo.