Documentos para comprar una casa en Colombia
Última actualización: 31 de octubre de 2026
Su cliente encontró el apartamento que quería. Está emocionado, ya está pensando dónde va el sofá. Y usted, como agente, sabe que ese es justo el momento más peligroso: el de bajar la guardia. Porque comprar en Colombia no es entregar la plata y recibir las llaves (es una revisión jurídica en la que, si algo falla, el que pierde la plata es su comprador). Un certificado de tradición mal leído, una hipoteca que nadie levantó, un vendedor que no era el único dueño. Y esas historias no terminan en la notaría: terminan en un juzgado.
Este es el checklist que le ayuda a proteger a su comprador (y a proteger su comisión, que también se cae si el negocio se enreda). Es el complemento del lado del vendedor, que ya cubrimos en la guía de documentos para vender una casa. Aquí vamos por lo que hay que revisar antes de firmar nada.
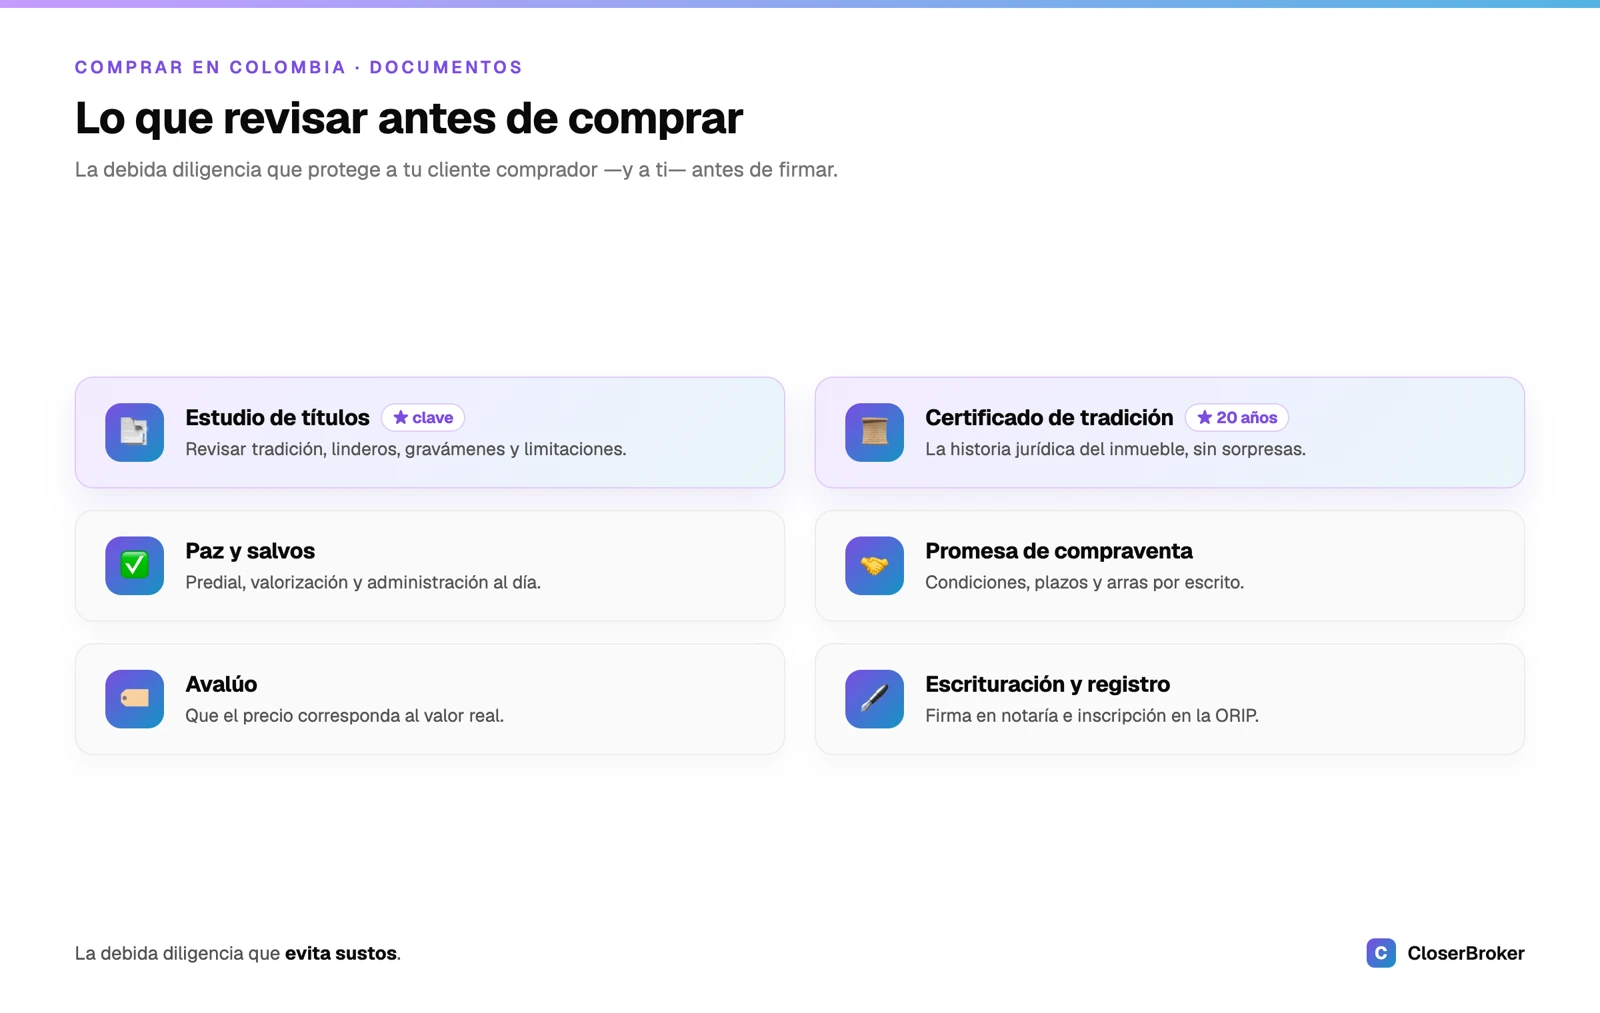
Antes de enamorarse: el estudio de títulos
Hay una regla que todo comprador debería tatuarse: primero se revisa, después se promete. Nunca al revés.
El corazón de esa revisión es el estudio de títulos: mirar la historia jurídica del inmueble para confirmar que quien vende es realmente el dueño, que puede vender, y que la propiedad no arrastra líos. No es un trámite decorativo. Es lo que evita que su cliente compre un problema con paredes. Idealmente lo hace un abogado, pero usted, como agente, debe saber leer las señales de alerta y guardar cada documento en la ficha del cliente dentro de su CRM, para no andar pidiendo el mismo PDF tres veces.
Y todo empieza por un documento que ya conoce del lado vendedor, pero que aquí se lee con otros ojos: el certificado de tradición y libertad.
El checklist del comprador
Estos son los documentos que hay que revisar, o exigir, antes de comprar una vivienda en Colombia. Ojo: aquí no se trata de tenerlos, sino de leerlos bien.
| Documento | Qué debe revisar | Dónde se consigue |
|---|---|---|
| Certificado de tradición y libertad | Que el vendedor sea el titular, y que no haya hipotecas, embargos, patrimonios de familia ni limitaciones vigentes. Revise los últimos años, no solo la última anotación. | Ventanilla Única de Registro de la Superintendencia de Notariado y Registro |
| Escritura pública anterior | Cómo adquirió el vendedor el inmueble y que los linderos coincidan. | La tiene el vendedor; copia en la notaría de origen |
| Paz y salvos (predial, valorización, administración, servicios) | Que no haya deudas que puedan perseguir al inmueble o frenar la escritura. | Hacienda municipal, administración del conjunto, empresas de servicios |
| Certificado catastral | Área, estrato y avalúo catastral oficiales; que el inmueble sea el que se está mostrando. | IGAC o el catastro de su ciudad |
| Cédula y estado civil del vendedor | Si es casado o en unión marital, puede necesitarse la firma del cónyuge. | El vendedor |
| Reglamento de propiedad horizontal | Reglas del conjunto, cuotas, restricciones (mascotas, arriendo, reformas). | Administración |
La lectura del certificado de tradición y libertad es la más importante de todas, y la que más rápido se saca de encima a un mal negocio. Si aparece una hipoteca, se puede comprar, normalmente se cancela el saldo con parte del pago y se levanta ante la notaría, pero tiene que estar previsto por escrito. Si aparece un embargo o un patrimonio de familia inembargable sin levantar, ahí sí, freno de mano: eso se resuelve antes de que su cliente entregue un solo peso.
¿Cada comprador con sus documentos regados en cinco chats distintos? En CloserBroker adjunta cada papel a la ficha del cliente y de la propiedad, con alertas para lo que se vence. Nada se pierde en el camino a la notaría.
Si va con crédito: la otra pila de papeles
Buena parte de los compradores en Colombia no paga de contado: usan crédito hipotecario o leasing habitacional. Y eso agrega su propia lista, con sus propios tiempos (que hay que sincronizar con los del vendedor, o la promesa se vence esperando al banco).
El banco pide, por su lado, soportes de ingresos, historia crediticia, y ordena su propio avalúo del inmueble (no confíe en que el avalúo comercial que hizo usted les sirve; casi nunca). Ese avalúo puede tumbar el negocio si el banco valora el inmueble por debajo del precio pactado, así que conviene manejar las expectativas de su comprador desde el principio. Los detalles de cada línea (cuotas, tasas, requisitos) cambian por entidad y con el tiempo; para eso están fuentes oficiales como la Superintendencia Financiera y los programas de vivienda del Ministerio de Vivienda, y lo tratamos aparte en la guía de crédito de vivienda. Su papel aquí es de coordinador: que los tiempos del banco y los del vendedor no se choquen.
El trámite: de la promesa al registro
Con la revisión hecha y el crédito encaminado, la compra sigue esta ruta. Explíquesela a su comprador para que sepa dónde está parado en cada momento:
- Promesa de compraventa. El contrato previo donde quedan el precio, las fechas, la forma de pago y las multas por incumplimiento. Para el comprador es su red de seguridad: si el vendedor se echa para atrás, aquí está lo que lo protege. Lo desarrollamos en la guía de promesa de compraventa.
- Escrituración en la notaría. Se firma la escritura pública de compraventa. El comprador asume una parte de los gastos notariales (suelen repartirse) y, sobre todo, los del paso siguiente.
- Registro. La escritura se lleva a la Oficina de Registro de Instrumentos Públicos. Aquí el comprador paga el impuesto de registro y los derechos de registro, y, clave, hasta que no se registra, su cliente no es legalmente el dueño, por más que ya tenga las llaves y la escritura firmada.
Ese último punto es el que más malentendidos genera. Firmar en la notaría no basta: la propiedad se perfecciona con el registro. Si su comprador se muda antes de que salga el certificado de tradición nuevo a su nombre, explíquele que el trámite sigue en curso.
Los costos que su comprador no tenía en el presupuesto
Una conversación incómoda pero necesaria: comprar cuesta más que el precio del inmueble. Además de la cuota inicial, el comprador asume gastos de notaría, derechos de registro y el impuesto de registro, que se calcula sobre el valor del acto y varía según el departamento. No le voy a poner aquí un porcentaje exacto, porque cambia de una región a otra y con las tarifas vigentes, y una cifra vieja hace más daño que no dar ninguna. Lo serio es que su cliente pregunte el valor puntual en la notaría y en la oficina de registro de su ciudad antes de firmar la promesa, no después.
Orientar bien en esto lo hace ver como el profesional que es. Un comprador que llega a la escritura sin sorpresas de plata es un comprador que cierra, y que lo recomienda.
Dónde encaja su CRM
Acompañar una compra es hacer malabares con documentos, fechas del banco, fechas de la notaría y la ansiedad de un cliente que está poniendo los ahorros de su vida. Si todo eso vive en su memoria y en chats sueltos, algo se va a caer.
Un CRM le deja tener cada operación con sus documentos, sus tiempos y sus responsables en un solo lugar, y las automatizaciones de seguimiento le recuerdan al comprador que falta un soporte para el banco sin que usted tenga que perseguirlo. Para el comprador, eso se traduce en una experiencia sin sustos. Para usted, en una compra que no se le cae por un descuido.
Preguntas frecuentes
¿Qué documentos debo revisar antes de comprar una casa en Colombia?
Lo primero, el certificado de tradición y libertad, para confirmar quién es el dueño y si hay hipotecas, embargos o limitaciones. Luego: la escritura pública anterior, los paz y salvos (predial, valorización, administración y servicios), el certificado catastral, la cédula y estado civil del vendedor, y el reglamento de propiedad horizontal si aplica. Idealmente, un abogado hace el estudio de títulos.
¿Qué es el estudio de títulos y por qué importa?
Es la revisión de la historia jurídica del inmueble para verificar que el vendedor puede vender y que la propiedad no tiene problemas ocultos (embargos, sucesiones sin liquidar, dobles ventas). Es la mejor forma de evitar comprar un pleito. Se hace antes de firmar la promesa, no después.
¿Puedo comprar un inmueble que tiene hipoteca?
Sí, es común. Normalmente el saldo del crédito del vendedor se cancela con parte del pago del comprador y la hipoteca se levanta ante la notaría y el registro. Lo importante es que quede previsto por escrito en la promesa de compraventa y que se detecte al revisar el certificado de tradición, no en la firma.
¿Cuándo soy legalmente el dueño del inmueble?
Cuando la escritura queda registrada en la Oficina de Registro de Instrumentos Públicos y el inmueble aparece a su nombre en el certificado de tradición y libertad. Firmar la escritura en la notaría es un paso necesario, pero la propiedad solo se perfecciona con el registro.
¿Qué gastos asume el comprador además del precio?
Principalmente la cuota inicial, una parte de los gastos notariales, los derechos de registro y el impuesto de registro (que varía por departamento). Si compra con crédito, se suman los costos del banco y el avalúo. Conviene pedir los valores exactos en la notaría y la oficina de registro de la ciudad antes de firmar la promesa.
Esta guía es orientativa y está actualizada a 2026. Los trámites, tarifas e impuestos pueden cambiar según el municipio y las reformas vigentes; confirme siempre el caso puntual de su cliente con la notaría, la oficina de registro, el catastro o un profesional del derecho.
Un consejo de agente a agente: el mejor negocio para su comprador no es el más barato, es el que no esconde sorpresas. Revise los papeles el día uno, coordine los tiempos del banco y la notaría, y llegará a la firma sin sobresaltos. Si quiere tener cada operación ordenada, con sus documentos y sus fechas en un solo lado, pruebe CloserBroker con su propio inventario.