Documentos para comprar una casa en México
Última actualización: 11 de noviembre de 2026
Tu cliente encontró "la casa". Está enamorado, ya la amuebló en su cabeza y quiere apartarla hoy mismo, antes de que "alguien más se la gane". Y tú, como asesor, sabes que es justo ese entusiasmo el que hace que la gente firme sin revisar. Comprar bien no es llegar primero: es llegar seguro. El papeleo del comprador no es tan largo como el del vendedor, pero cada documento que se salta puede costar el patrimonio de tu cliente.
Comprar una casa en México se gana en la revisión previa. Esta guía, a 2026, es la que le explicas a tu comprador para que revise lo que hay que revisar antes de poner un peso, y llegue a la notaría sin sorpresas. Ninguna cifra inventada: donde hay impuestos, van al SAT, al notario o a la tesorería del municipio, que es donde de verdad se definen.
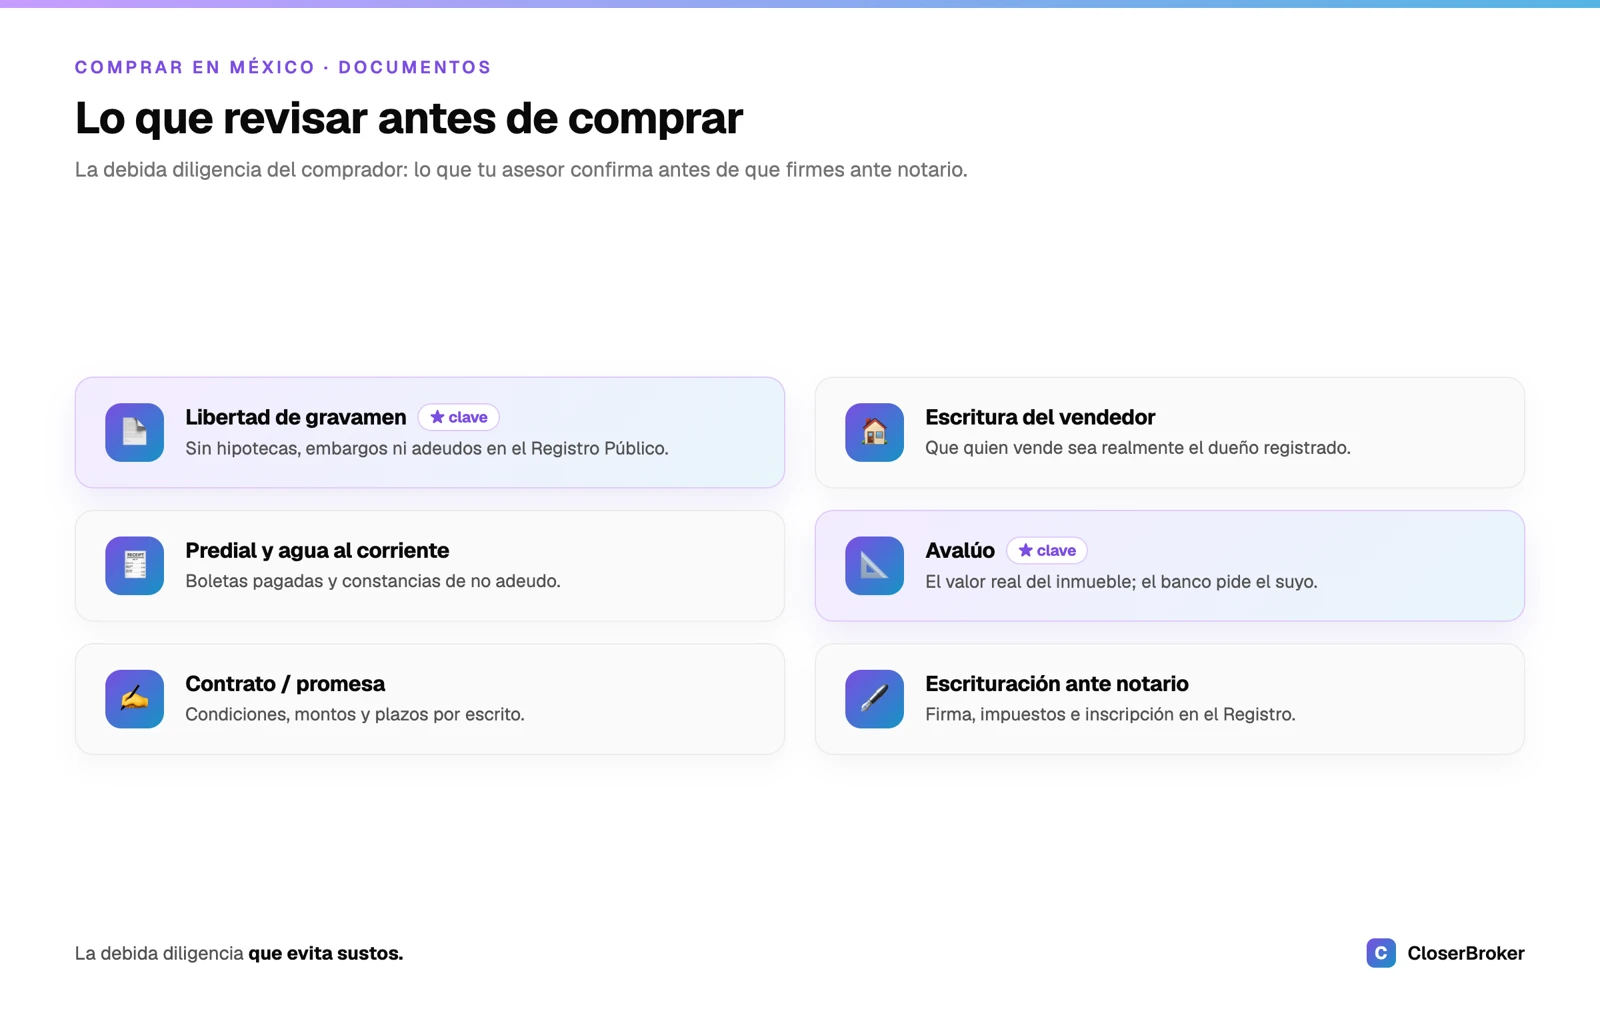
Primero el inmueble, después el enganche
El error que más caro sale: apartar con un anticipo antes de revisar que el inmueble esté limpio. Suena obvio, pero pasa todo el tiempo (el comprador se emociona, el vendedor tiene prisa, y nadie pidió el certificado de libertad de gravamen).
La regla que le doy a mis compradores es simple: no se entrega un peso hasta que el papel diga lo que el vendedor promete. El vendedor puede jurar que la casa está libre de deudas y ser sincero, pero un embargo, una hipoteca no cancelada o un predial atrasado no se ven a simple vista. Se ven en los documentos. Tu trabajo como asesor es blindar a tu cliente antes de que se comprometa, no después.
Los documentos que el comprador debe exigir
Estos son los papeles que tu comprador, o tú por él, tiene que revisar antes de firmar cualquier contrato. Son, en espejo, los mismos que el vendedor debió preparar para vender su casa: del lado del comprador, revisarlos es tu debida diligencia. Ténlos ordenados junto a la ficha del inmueble en tu catálogo de propiedades, así el expediente viaja contigo y no lo rearmas en cada operación.
| Documento | Qué revisar | Dónde se consigue |
|---|---|---|
| Certificado de libertad de gravamen | Que no tenga hipoteca, embargo ni limitación vigente | Registro Público de la Propiedad |
| Escritura del vendedor | Que quien vende sea realmente el dueño inscrito | La tiene el propietario / notaría que escrituró |
| Boleta predial al corriente | Predial pagado, sin adeudos que hereda el inmueble | Tesorería / recaudación municipal |
| Constancia de no adeudo de agua | Agua al corriente (el adeudo se queda con la casa) | Organismo operador de agua |
| Avalúo | Valor real de mercado, no el "precio de ilusión" | Perito valuador autorizado |
| No adeudo de mantenimiento | Si es condominio, cuotas al corriente | Administración del condominio |
| Identidad del vendedor + estado civil | Que coincida con la escritura; si es sociedad conyugal, comparece el cónyuge | INE / acta de matrimonio |
Una trampa clásica que conviene cazar temprano: el inmueble heredado que nunca se escrituró a nombre de los herederos. Si el vendedor no es el titular inscrito, no hay venta posible hasta cerrar la sucesión, y eso es un proceso aparte que puede tomar meses. Pregúntalo en la primera visita, no en la notaría.
¿Revisas expedientes de compra a mano y se te escapa un dato? Centraliza cada documento del inmueble en un solo lugar y ten el historial de la operación siempre a la mano. Mira cómo se organiza →
El crédito y sus papeles
Si tu comprador va a usar crédito, y la mayoría lo hace, hay un expediente paralelo que corre al mismo tiempo. Vale la pena que lo tenga listo desde antes de salir a buscar casa, porque una preaprobación cambia por completo su poder de negociación.
- Crédito bancario (hipotecario). El banco pide comprobantes de ingresos, historial en buró, identificación y, ojo, su propio avalúo, el avalúo del vendedor no siempre le sirve. El banco financia sobre ese valor, no sobre el precio pactado.
- Infonavit. Para trabajadores con relación laboral formal; el saldo de la subcuenta y la precalificación definen cuánto pueden ejercer. Lo tratamos a fondo en crédito Infonavit para el asesor.
- Fovissste. El equivalente para trabajadores del Estado, con sus propias reglas y convocatorias (gob.mx/fovissste).
El punto para ti como asesor: pregunta desde el primer día cómo va a pagar tu comprador. Un cliente que "quiere crédito" pero no tiene nada precalificado es un cierre que se puede caer a mitad del camino, y más vale saberlo antes de invertir semanas.
Gastos e impuestos: lo que paga el comprador
Aquí toca ser honesto en vez de inventar, porque los números varían y los inventa quien no sabe. Al comprar, el gasto no es solo el precio de la casa. Tu comprador debe presupuestar aparte:
- ISAI (Impuesto Sobre Adquisición de Inmuebles). Lo paga el comprador y varía por estado y municipio, no es un porcentaje nacional. No sueltes una cifra de memoria; se calcula sobre el valor de la operación y lo confirma la tesorería local o el notario.
- Gastos notariales y de escrituración. Honorarios del notario por formalizar y revisar la operación.
- Inscripción en el Registro Público de la Propiedad. Para que el cambio de dueño quede registrado; sin esto, legalmente la compra no está "cerrada".
- Avalúo y trámites del crédito, si aplica.
Como regla de oficio, dile a tu cliente que contemple estos gastos por encima del precio, y que las cifras exactas las confirme con el notario y la tesorería. El Servicio de Administración Tributaria y el Colegio de Notarios son las referencias oficiales; el porcentaje "que le dijo un amigo" no lo es.
Comprar en la costa o la frontera: el fideicomiso
Si tu comprador es extranjero y la casa está en zona restringida, la franja de 100 km de la frontera o 50 km de la costa, no puede adquirir el dominio directo. La vía legal es un fideicomiso con un banco mexicano como fiduciario, que le da todos los derechos de uso, renta y venta. No es un obstáculo, es un trámite conocido; pero cambia los tiempos y los costos, así que se planea desde el inicio, no sobre la marcha. Si operas en Los Cabos, Tulum o cualquier destino de playa, tenlo dominado: es la primera pregunta de un comprador extranjero.
Preguntas frecuentes
¿Qué documentos debo revisar antes de comprar una casa en México?
Antes de dar un anticipo: el certificado de libertad de gravamen (que no tenga hipoteca ni embargo), la escritura del vendedor (que sea el dueño inscrito), el predial y el agua al corriente, el avalúo, y, si es condominio, el no adeudo de mantenimiento. También verifica la identidad y el estado civil del vendedor. La regla es no comprometer dinero hasta que los papeles confirmen lo que el vendedor promete.
¿Qué gastos paga el comprador además del precio?
El comprador suele pagar el ISAI (Impuesto Sobre Adquisición de Inmuebles, que varía por estado y municipio), los gastos notariales y de escrituración, la inscripción en el Registro Público de la Propiedad y, si usa crédito, el avalúo y los trámites del banco. Conviene presupuestar estos costos aparte del precio y confirmar las cifras con el notario y la tesorería local.
¿Puedo comprar una casa que el vendedor heredó?
Solo si ya está escriturada a nombre de los herederos. Si el inmueble sigue a nombre de la persona fallecida, primero debe concluirse la sucesión; hasta entonces no hay venta válida. Conviene detectarlo en la primera visita, porque resolverlo toma tiempo.
¿Un extranjero puede comprar en la playa o la frontera?
Sí, pero en la zona restringida (50 km de la costa o 100 km de la frontera) lo hace a través de un fideicomiso con un banco mexicano, que le otorga los derechos de uso y venta. Es un trámite habitual en destinos turísticos; solo hay que planearlo desde el inicio por sus tiempos y costos.
¿Necesito que el banco haga su propio avalúo?
Si compras con crédito hipotecario, casi siempre sí: el banco financia sobre el valor de su avalúo, que puede diferir del precio pactado. Por eso conviene tener claro ese número antes de cerrar, para que a tu comprador no le falte enganche a última hora.
Comprar una casa en México se gana en la debida diligencia, no en la prisa. El asesor que revisa el certificado de libertad de gravamen antes del anticipo protege a su cliente; el que firma con el entusiasmo del momento juega con su patrimonio. Arma el expediente de revisión desde la primera visita, manda las dudas de impuestos al SAT y al notario, y acompaña a tu comprador hasta la inscripción. Y si quieres que la parte digital (responder, dar seguimiento y tener cada expediente ordenado) trabaje por ti, revisa los planes de CloserBroker o empieza por ordenar tu operación con el CRM.