Errores al comprar tu primera vivienda
Última actualización: 17 de noviembre de 2026
Comprar la primera casa es de esas decisiones que se toman una o dos veces en la vida, y casi siempre con más ilusión que información. Ahí está el problema. Tu cliente no compra casa todos los días; tú sí ves comprar casa todos los días. Esa diferencia, lo que tú sabes y él no, es justo lo que evita que cometa los errores que le pueden costar años de renta perdida o una deuda mal calculada.
Este es el repaso que le puedes pasar a cualquier comprador primerizo antes de que firme nada. No son teorías: son los tropiezos que se repiten, uno tras otro, en cada escrituración.
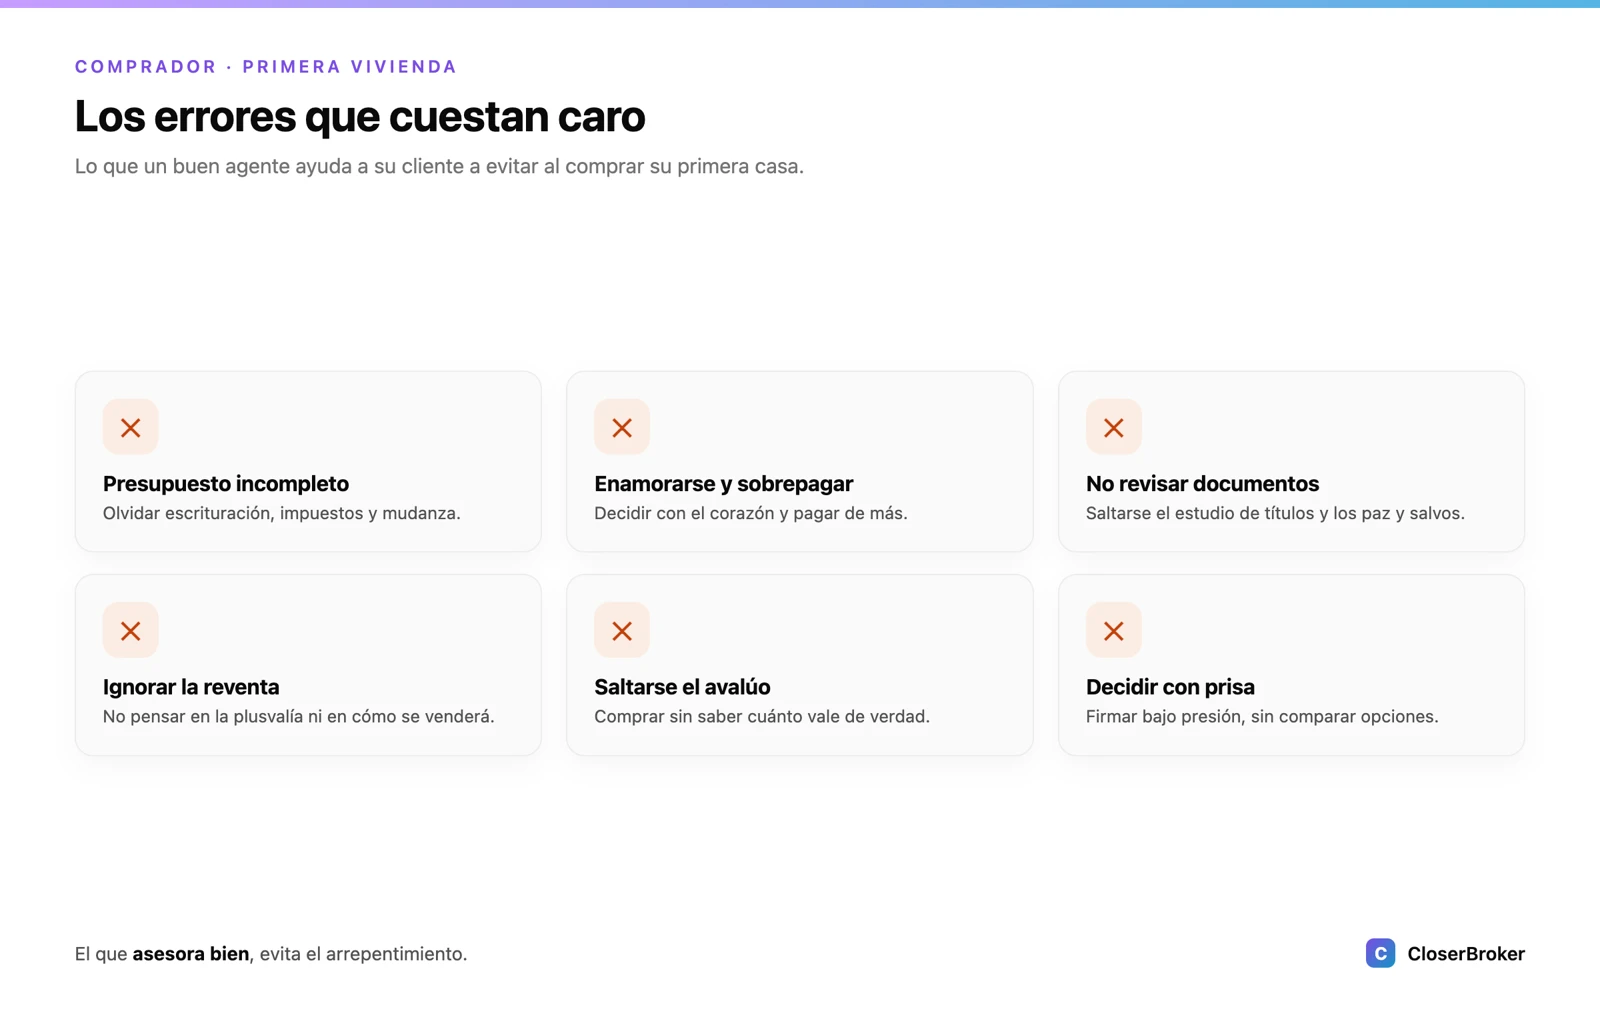
Creer que el precio del inmueble es lo único que cuesta
El error número uno, y el más caro. El comprador ve "$3 millones" y piensa que necesita $3 millones. Falso. Encima del precio vienen el ISAI (impuesto sobre adquisición de inmuebles), los gastos notariales, la inscripción en el Registro Público, el avalúo que pide el banco, la mudanza, y a veces adecuaciones que no se ven hasta que entregan. Esa "letra chica" puede sumar bastante.
La regla que le puedes dar: el precio de la casa no es el costo de comprarla. Antes de enamorarse de un departamento, que haga la cuenta completa, con esos extras incluidos, para saber cuánto necesita de verdad.
Enamorarse del inmueble y pagar de más
La casa "de sus sueños" es la peor consejera. Cuando alguien se enamora, deja de negociar, ignora los defectos y termina pagando por encima del valor real. El apego emocional es el mejor amigo del sobreprecio.
Tu papel acá es de ancla: ayúdale a comparar con otros inmuebles similares en la misma colonia, a mirar cuánto llevan en venta las propiedades parecidas, y a poner un tope antes de la visita. Que decida con la cabeza fría lo que el corazón querría decidir caliente.
¿Tu cliente no sabe cuánto le puede costar de verdad? Con CloserBroker organizas su búsqueda, comparas opciones reales y le respondes cada duda al instante, sin que se te escape ningún dato. Conoce el CRM →
Saltarse la revisión de gravámenes y documentos
Aquí es donde se juega la tranquilidad de los próximos veinte años. Muchos primerizos no revisan el certificado de libertad de gravamen, no verifican que el vendedor sea realmente el dueño según la escritura, no piden el predial y el agua al corriente, ni checan si el inmueble tiene hipotecas o líos de herencia. Compran "de palabra" y después aparecen los problemas.
El detalle completo lo desarrollamos en documentos para comprar una casa en México, pero el mensaje para tu cliente es simple: ningún inmueble se compra sin revisar su situación legal. Y eso lo confirma el Registro Público y el notario, no la emoción del momento.
Decidir con prisa (y con emoción)
"Si no lo tomo hoy, lo pierdo." A veces es verdad; casi siempre es presión. Comprar con prisa (sin comparar, sin dormir la decisión, sin revisar papeles) es como firmar un cheque en blanco. La urgencia favorece a quien vende, no a quien compra.
Un buen asesor le pone ritmo humano a la decisión: le muestra opciones, le da tiempo de comparar y lo acompaña a decidir con criterio. Según la Asociación Nacional de Realtors, la enorme mayoría de compradores empieza su búsqueda en internet y llega con información a medias; ahí es donde tu guía marca la diferencia entre una buena compra y un arrepentimiento.
No comparar el crédito hipotecario
Muchos toman el primer crédito que les ofrece su banco de siempre, sin comparar tasas ni condiciones. En un préstamo a 15 o 20 años, una diferencia de puntos en la tasa se traduce en mucho dinero. La CONDUSEF ofrece herramientas para comparar créditos hipotecarios y entender el CAT; vale la pena que tu cliente mire más de una opción (banco, Infonavit, Fovissste o cofinanciamiento) antes de amarrarse.
Recuérdale también que el banco pedirá su propio avalúo, que no siempre coincide con el precio de venta, y que ese número puede cambiar cuánto le prestan.
Pensar solo en hoy y olvidarse de la reventa
La primera casa casi nunca es la última. El comprador que solo piensa "me gusta para vivir" y no en "¿esto se va a valorizar? ¿se va a poder vender o rentar mañana?" puede quedarse con un inmueble difícil de mover. Ubicación, servicios, transporte, plusvalía de la zona: eso es lo que sostiene el precio en el tiempo, más allá del gusto personal.
Ignorar la colonia, no solo la casa
Se compra un inmueble, pero se vive una colonia. Muchos primerizos revisan la casa con lupa y no caminan la cuadra: cómo es de noche, el ruido, el transporte, los servicios, la seguridad, qué se está construyendo al lado. Un consejo práctico que le puedes dar: que visite la zona a distintas horas y días antes de decidir.
Preguntas frecuentes
¿Cuál es el error más común al comprar la primera casa?
Subestimar el costo total. El comprador calcula solo el precio del inmueble y olvida el ISAI, los gastos notariales, la inscripción en el Registro Público, el avalúo y la mudanza. Esos extras pueden sumar bastante, y descubrirlos tarde descuadra todo el presupuesto.
¿Por qué es tan importante revisar los gravámenes?
Porque el certificado de libertad de gravamen confirma que quien vende es el dueño y que el inmueble está libre de hipotecas o embargos. Sin esa revisión, la compra puede terminar en un problema legal. Se verifica ante el Registro Público de la Propiedad y el notario, y no debe saltarse nunca.
¿Cuánto debería tener ahorrado además del precio?
No hay una cifra única, pero conviene prever un porcentaje adicional para el ISAI, gastos notariales, avalúo y mudanza, más un colchón para adecuaciones. Lo importante es hacer la cuenta completa antes de comprometerse, no después de firmar el contrato.
¿Conviene comparar créditos entre bancos?
Sí, siempre. En un crédito a 15 o 20 años, una pequeña diferencia de tasa se traduce en mucho dinero. Comparar tasas, plazos y el CAT en varias opciones (banco, Infonavit, Fovissste o cofinanciamiento) puede ahorrarle a tu cliente bastante a lo largo del préstamo.
¿Cómo ayuda un asesor a evitar estos errores?
Un asesor aporta lo que al comprador primerizo le falta: experiencia. Ayuda a calcular el costo real, a comparar opciones sin enamorarse de una sola, a revisar documentos, a ponerle ritmo a la decisión y a pensar en la reventa. Es la diferencia entre comprar con emoción y comprar con criterio.
Si un comprador primerizo se lleva una sola idea, que sea esta: comprar casa no es un acto de fe, es un proceso. Y el asesor que lo acompaña paso a paso (con las cuentas claras, los papeles revisados y la cabeza fría) es el que convierte una compra ansiosa en una buena decisión. Ese acompañamiento es tu mejor argumento de venta. Y si quieres una herramienta que te ayude a darlo sin que se te escape ningún cliente, mira los planes de CloserBroker.